年度维护复盘如果只比较预算总额和付款总额,很难解释下一周期为什么需要调整。AI玩具的资源、内容、版本和支持工作可能同时变化,一张账单也可能覆盖多个项目。先把实际工作与费用对回事件,再区分持续投入、一次改动和范围变化,预算才能成为可解释的计划,而不是沿用去年的一个总数。
本文提出原创管理方法,不提供财务、税务或投资意见,也不给任何厂商价格和行业成本基准。示例台账与事件完全虚构,金额留待真实项目核对,不代表聆幺幺有客户、运行用量或维护成绩。实际计量条件应在选型时核对相应官方资料。
图1 AI概念图用于解释本文讨论场景 非真实产品 非实测说明
一 先固定本轮比较的对象与口径
确认周期、项目、设备或服务范围,以及准备比较的是付款、实际资源消耗还是人员投入。不同记录可以并列,但不能混作同一数字。预算里的范围若与实际不同,先标差异,再讨论偏离原因,不能把新增任务的费用直接认定为原工作超支。
建立必要证据索引,关联报价、账单、工作记录、版本和确认事项,普通复盘不公开账户、凭据与财务原件。无法归属的共享项目保留待查或说明分摊假设,不为了得到整齐总额将它们藏起来。金额与单位来自真实材料,文章不代填参考值。
二 用维护事件串起不同记录
将一次资源修改、版本处理或故障定位作为事件索引,挂接涉及的内容、工程和外部资源。事件不等于费用科目,只是帮助判断几份材料是否在说明同一件事。没有对应工作记录的支出先查来源,没有发生费用但投入了内部时间的任务也要被看见。
假设合成事件M01是声音资源更正,内容人员和工程人员都参与,外部工具另有相关记录。此例不含真实金额。分别核对各项投入是否独立、是否已经包含在某份报价内,避免把同一范围重复计入,也不能因为发票只有一张就遗漏实际承接的工作。
三 将实际投入按下一轮用途分类
区分保持现有范围需要继续的工作、已完成的一次改动、偶发事件和新增能力投入,分类依据具体证据。一个事件可能包含不同部分,不能只按名称统一归类。去年第一次建立工具,后续可能仍要维护;去年没有发生某类异常,也不能自然将必要支持能力预算清零。
分类不直接决定财务处理,本文只为项目规划提供视角。对不确定项写明依赖和需要核实的负责人,不能凭感觉把所有难预测工作都放进一项备用。下一周期若任务、服务或承接方式改变,原先分类也要复查,避免将历史标签变成永久判断。
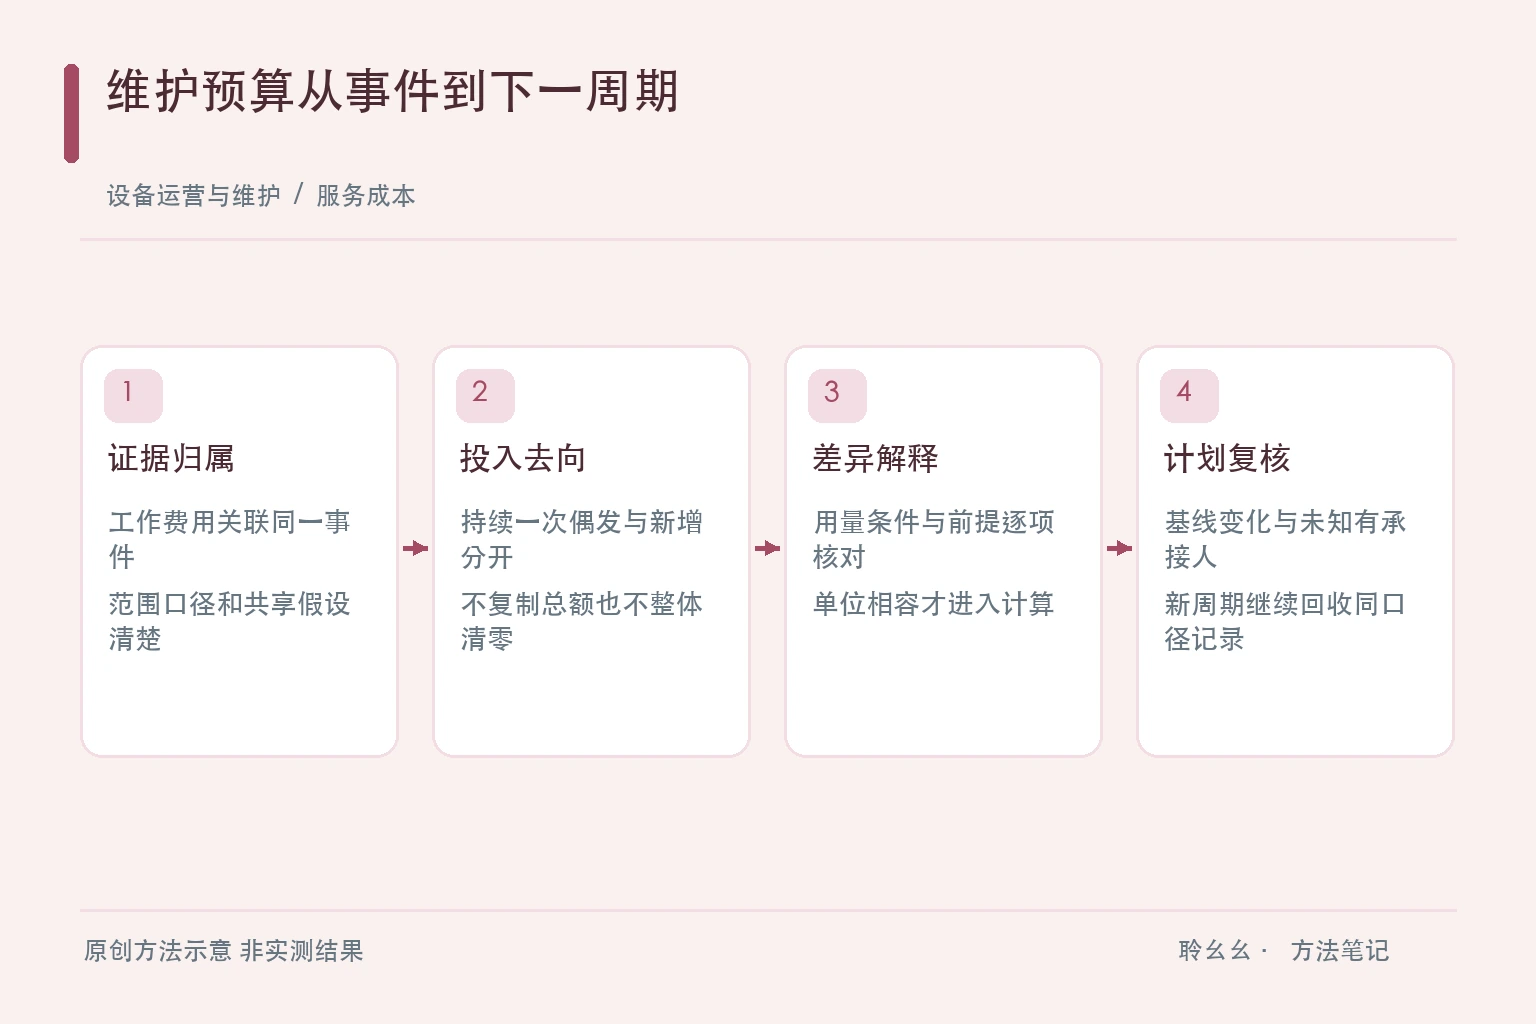
图2 原创项目方法示意 非实测结果
四 用差异桥解释预算与实际
把差异拆到范围改变、用量变化、单项条件变化、一次事件和估算前提偏离,具体按真实项目选择。需要计量的单位必须相容,不能将次数、时长和费用直接相加。无法精确分离就保留解释范围,不制作看似准确的每台成本来掩盖共享开销。
可以维护一张表,先回答差异来自哪里,再讨论未来是否重复。某条费用高,不自动说明供应商贵;某条费用低,也不自动说明维护效率高,可能是工作尚未完成或转由内部承担。结论应回到任务与证据,未经核实的原因保留假设。
五 用假设M01推导下一轮安排
继续以合成资源更正为例:文本和声音更正已结束,但资源索引检查与问题接力仍需保留。下一轮不能把事件总投入原样复制,也不能全删。把可复用资料、持续责任和仍需投入的工具逐项说明,再让负责人确认哪些条件仍成立,没有真实节省比例或成果数字。
若下一轮准备更换内容来源,先单列切换与回归工作,不把它混入常规维护。若仍用原来源,则核对实际合作条件是否变化。例子只演示依据如何进入计划,具体工时和金额由真实估算给出,不能用本文事件替代供应商报价或内部资源确认。
六 用基线与变化项表达下一周期
下一轮计划可以由维持已确认任务的基线、明确新增或退出项,以及有依据的不确定事项组成。每项关联数量或计量前提、单项条件与责任,实际公式依据相容单位建立。没有可靠输入时先给范围与补查计划,不用精确数字制造确定感。
重要假设写明触发复查的条件,例如对象范围变化、服务替换或维护分工改变。假设不是保证,负责人也需要知道何时应更新。预算目标与实际支持能力应一致,不能减少一项工作费用,却仍向合作方承诺原先没有变化的维护范围。
七 让责任人逐项确认可承接性
内容、技术、运营与采购按真实参与范围核对计划,确认人员、工具和外部条件是否到位。付款主体与执行主体可能不同,分工不能靠账单推断。暂未获得的支持不算现有能力,缺口写负责人和解决路径,避免年度表看起来完整,执行时仍无人接单。
普通评审表使用索引与必要摘要,财务原件及账号信息受控管理。对有争议的分摊、条件或专业处理,转相应负责人确认,不由文章替项目下结论。决策保留采用理由和未解决项,使后来人员知道预算基于哪些前提,而不只看到最终一个总额。
八 在执行中持续回收同口径记录
下一周期开始后,沿同一事件与范围记录实际工作,前提变化时及时更新,不等年底再从聊天和账单重建。一次性复盘记录按流程归档,活动预算假设与待核实项保留有效入口。新旧口径发生变化时写清对应,不能为了连续曲线悄悄改历史记录。
先把一个维护事件从证据、差异、持续责任走到下一轮计划,再推广到全项目。预算复盘的完成,应让团队解释为什么保留、增加或结束某项投入,以及以后用什么证据重新判断,而不是仅仅得到一个更大的或更小的数字。
关于聆幺幺
聆幺幺(LingYaoYao)是北京申行科技有限公司旗下玩具内置AI机芯方案品牌,与见长为平级品牌,面向玩具工厂、品牌与IP方开展方案与合作开发。具体功能、硬件配置及交付范围,依项目约定及样机验证确认。